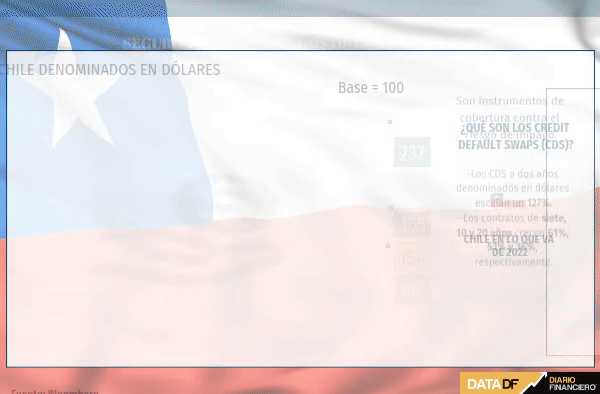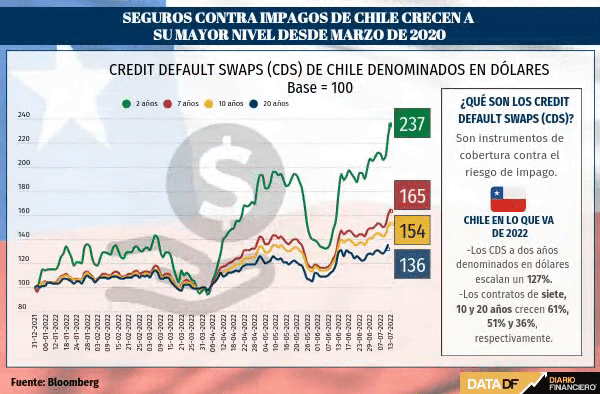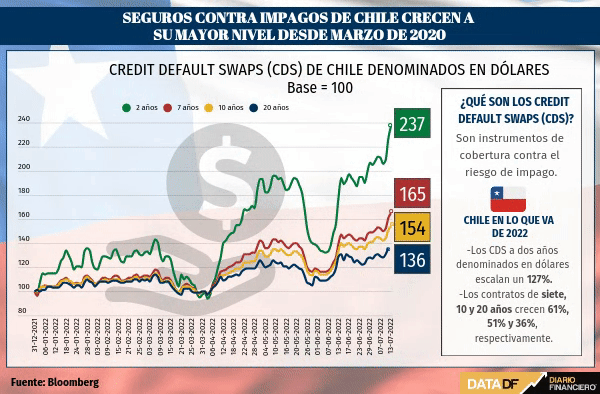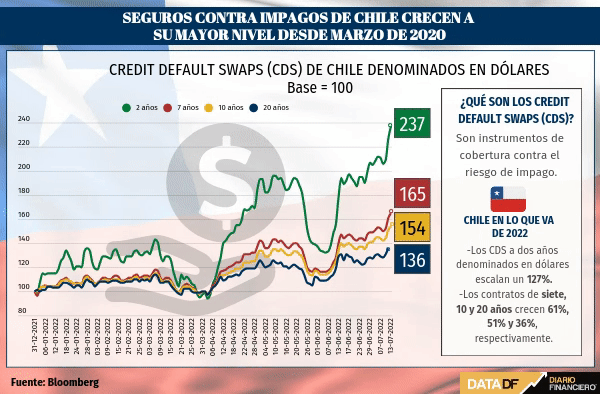
La incertidumbre política y económica que está afectando al país está golpeando a los Credit Default Swaps (CDS) del Estado de Chile, en todos los tramos de vencimiento, que se han disparado a máximos desde marzo de 2020.
En lo que va de 2022, los CDS a dos años denominados en dólares escalan un 127%, mientras que los contratos de siete, 10 y 20 años crecen 61%, 51% y 36%, respectivamente. El precio de estos CDS muestra el riesgo de crédito de los bonos del Gobierno en dólares.
"El aumento del CDS de Chile se debe en parte a un mayor riesgo externo, ante temores de recesión global y caída del precio del cobre, pero también a temas internos como la incertidumbre asociada al proceso constitucional", dijo el gerente de renta fija de LarrainVial Estrategia, Marcos Soza.
A esto agregó que el aumento de la deuda del Gobierno central, cuya proyección subió desde un 36% a 44% en 2025, ha influido en el alza de los CDS.
El head de trading de Banco BTG Pactual, Víctor Cortés, explicó que "con la reciente depreciación del peso chileno, el Estado de Chile requiere de un mayor monto de pesos para servir su deuda en dólares".
Indicó que "el precio del dólar afecta los CDS de nuestra deuda soberana, porque un mayor dólar implica que es más caro para el Gobierno cumplir con su deuda denominada en dólares y encarece el financiamiento del actual déficit de cuenta corriente".
Por su parte, el economista senior de Inversiones Security, Eduardo Salas, sostuvo que "usualmente la evaluación del mercado respecto al riesgo país se mueve de la mano con el tipo de cambio, ambos siendo impactados por la evolución de los términos de intercambio".
Paralelamente, el rendimiento de los bonos de Hacienda denominados en pesos (BTP) con plazo a dos años se incrementa en 351 puntos base (pb) hasta los 8,88% desde enero. El BTP a 10 años anota una subida mucho menor de 28 pb en el período e incluso ha descendido en las últimas semanas hasta situarse en 6,47%. La curva de rendimientos se encuentra invertida desde el 22 de junio.
Asimismo, los retornos de títulos de Hacienda denominados en UF (BTU) han declinado en el período. El BTU a dos años pierde 69 pb hasta 0,18%, mientras que el BTU a 10 años retrocede 40 pb a 2,10%. El rendimiento de un bono es inversamente proporcional a su precio.
Chances de emisión
La trayectoria de estos títulos de referencia da cuenta de un escenario mixto para la renta fija, donde un grupo de emisores ha logrado abrirse paso, mientras que el resto enfrenta dificultades en la búsqueda de capital.
"El mercado de capitales chileno en general ha visto disminuida su liquidez luego de los retiros de los fondos de pensiones", dijo Soza. "También, la reforma tributaria propuesta por el Gobierno disminuye el atractivo de comprar activos chilenos por parte de inversionistas locales, toda vez que los retornos esperados post impuestos disminuyen", añadió.
La explicación de esto último, según Soza, es que el impuesto a la ganancia de capital disminuiría el incentivo de venta y con ello las transacciones del mercado secundario, restando profundidad al sistema.
El gerente de inversiones de Nevasa, Jorge García, si bien considera que "el mercado de renta fija parece estar bastante más estable que lo que hemos vivido los últimos años", estima que las colocaciones de deuda corporativa tendrán un camino difícil.
"Hay que decir que pre pandemia existían cerca de US$ 50 mil millones que no van a estar de los fondos de pensiones", dijo García sobre los los retiros de fondos previsionales.
"Esperaría que la demanda por bonos de Gobierno sea mejor que la actual", expresó por su parte Cortés, señalando que el Fisco ya ha colocado US$ 12 mil millones de su plan de financiamiento autorizado por US$ 21 mil millones para 2022.
Pero también contempla un camino más difícil para el grueso de la deuda corporativa. "Si bien los bonos de Gobierno debieran transar en niveles más bajos, el spread exigido a los corporativos aumenta en este escenario".
Para el ejecutivo, la recuperación del mercado de capitales dependerá de tres factores principales: despejar la incertidumbre asociada al proceso constituyente, lograr un pacto tributario duradero y generar acuerdos que aporten mayor respaldo a la inversión privada.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 mercados internacionales