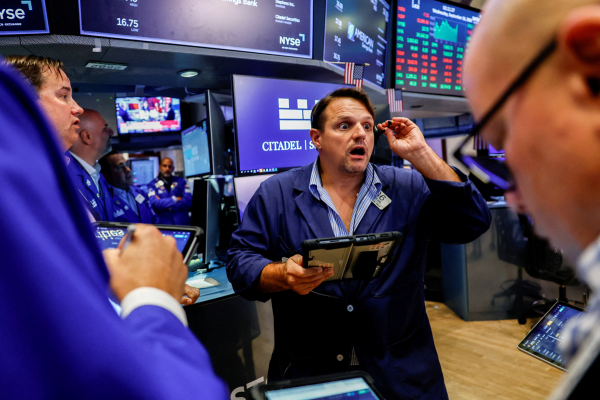
Duro inicio de año han tenido los mercados internacionales: Las bolsas globales han caído en promedio 7% en dólares y de manera bastante generalizada. La razón principal son los temores del mercado a un frenazo de la economía de China. El problema, es que si uno mira los datos macroeconómicos disponibles a la fecha, es difícil explicar estas renovadas aprensiones. Si bien los datos de inversión y manufactura se mantienen bajos, los de consumo (ventas de autos por ej.) y servicios han mostrado signos de mejora. Dicho esto, cuando la bolsa de un país cae 7% un día y otro 7% dos días después -ambas veces interrumpidas por el cierre de las transacciones- es bueno ponerse a pensar en los eventuales riesgos financieros que quizás aún no se reflejan en la macro. En particular, la aceleración de las salidas de capital desde la economía indica que algo no cuadra en la ecuación de crecimiento, tasas de interés y tipo de cambio de China.
Más allá de si finalmente estos riesgos externos se llegan a materializar, tengo dudas de qué tan bien preparado está Chile hoy para moderar el impacto de un mundo que nos da vientos en contra cada vez más intensos. Tradicionalmente, las primeras líneas de defensa contra-cíclica son la política monetaria y fiscal. Lamentablemente, los espacios con los que contamos son más bien limitados. Una inflación que se ha mantenido persistentemente sobre el rango meta ha llevado al Banco Central a retirar parte de estímulo monetario y proyectar que lo seguiría haciendo durante este año y el próximo. Si bien es cierto que de enfrentar un shock negativo de magnitud, el aumento proyectado de brechas de capacidad de la economía abriría grados de libertad a la política monetaria, la evidencia parece indicar que en un contexto de incertidumbre y expectativas negativas, producto en parte al amplio número de reformas propuestas por el ejecutivo, se disminuye la efectividad de la política monetaria para moderar el ciclo económico. Por el lado fiscal, el deterioro del balance estructural hoy se hace más evidente. Aunque el déficit estructural estimado con los parámetros de largo plazo actuales (hoy desactualizados) está en 1,6%, es muy probable que este se ubique sobre 2%. Los esfuerzos de Hacienda deben estar enfocados en ir cerrando gradualmente esta brecha en los próximos años, pero aún así, incluso bajo los mejores supuestos, el próximo gobierno heredará un déficit estructural relevante. Usar la política fiscal en estas condiciones puede ser contraproducente al deteriorar aún más la confianza de los agentes privados.
¿Qué se puede hacer entonces? El FMI ha venido recomendando programas de inversión en infraestructura como una manera efectiva y eficiente de reactivar las débiles demandas internas, principalmente en los países desarrollados. En el caso de Chile, como tenemos pocas holguras fiscales, lo lógico es realizarlos vía concesiones invitando a los privados a participar. Proyectos de alta rentabilidad económica y social hay. En el índice de competitividad del Foro Económico Global, la infraestructura chilena es uno de sus pilares más deficientes, situándose en el puesto 49 de 144 países. Programas bien diseñados y que ofrezcan retornos atractivos para sus inversionistas podrían ser una buena manera de estimular la inversión y a la vez ser una positiva señal para mejorar las expectativas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste