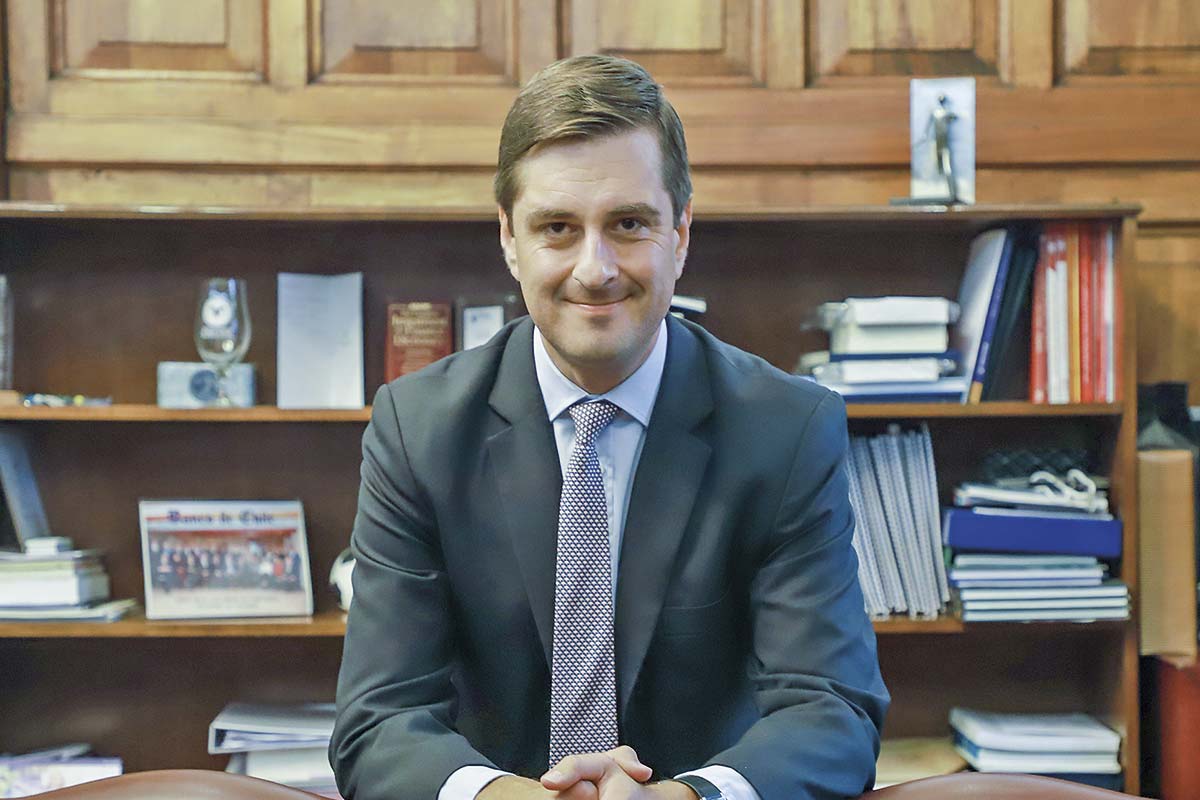
El Informe de Política Monetaria (IPoM) de septiembre trajo consigo cambios en las proyecciones del Banco Central con los cuales dice alinearse el economista jefe de Banco de Chile, Rodrigo Aravena.
“Es razonable esperar un 2,5%” de crecimiento, dice, y asegura que le hace “mucho sentido” esperar un crecimiento de 5% o más en la inversión. “Es usual que después de dos años sin crecimiento de la inversión, tengamos un salto importante”, explica.
En el caso de la inflación, prevé un 3,9% a diciembre, que es “prácticamente lo mismo”, y un 3% para 2026.
En lo que sí difiere es que cree que la tasa de interés puede converger un poco más rápido al 4,25%. Así, ve un recorte de 25 puntos a fin de año y otro en el primer trimestre del siguiente.
Pese a que la entidad no revisó sus parámetros estructurales, el economista dice que “implícitamente se puede prever del Informe que la tasa neutral está sobre 4%”.
- ¿Qué tono se desprende del IPoM?
- En términos generales, cautela, sin buenas noticias macro, pese a que hay algunas señales positivas más bien de corto plazo. El Central está dejando una Tasa de Política Monetaria (TPM) promedio para el horizonte más alta de lo que se esperaba. Y esto tiene varias razones, pero me quisiera centrar principalmente en dos. La primera, está reconociendo un aumento mayor a lo esperado de la demanda interna, lo cual es una buena noticia para el corto plazo. Hay una recuperación importante prevista en materia de inversión mayor a la que se veía en el trimestre pasado.
Ahora bien, esta recuperación de demanda interna y de crecimiento de corto plazo no va acompañado con una mejora en el PIB tendencial, por lo tanto, esto lo podemos interpretar como una recuperación netamente cíclica sin que exista una mejora en la perspectiva de capacidad de crecimiento del país. Y cuando uno tiene una mejora cíclica sin mayor capacidad de crecimiento, el ajuste es vía inflación.
La otra razón es relacionada con la evolución de costos laborales. Acá tenemos más inflación, pero no solamente inflación de demanda, también hay de oferta, hay inflación de costos y eso es una mala noticia en términos del balance de crecimiento-inflación que se ajusta con una tasa de interés más alta. Por eso este IPoM, pese a que tiene una mayor inversión para este año, no lo calificaría como un IPoM positivo en términos de la visión macro, porque deja sobre la mesa varios desafíos.
- ¿Y el tipo de cambio también estaría aproblemando a la inflación?
- El tipo de cambio es un factor que ha presionado. Pero también hay que considerar acá que hemos tenido esta depreciación cambiaria unida a una recuperación de la demanda interna. Y cuando tenemos esta depreciación del peso con una mayor fortaleza de la actividad, es mucho más fácil, es mucho más probable, que estos costos se traspasen a precios. Pero no creemos que sea que el tipo de cambio siga siendo un factor que vaya a seguir afectando la inflación (...) es más probable tener una apreciación cambiaria que una depreciación en el futuro.
La inflación hacia adelante estará dada por persistencia, por efectos de segunda vuelta, por costos laborales, por recuperación de demanda, pero no atribuible al tipo de cambio.
- ¿Qué le parece esta arremetida que hace respecto al mercado laboral?
- Aquí se está constatando un hecho, donde hay evidencia abrumadora y robusta de que los cambios en costos laborales unitarios tienen efecto en desempleo.
Dada la falta de crecimiento en Chile y la falta de mejora de productividad, el crecimiento de los salarios ha sido más rápido que la economía y la productividad, y eso claramente desincentiva el empleo, la demanda por trabajo. Es preocupante el hecho de que tengamos una economía que, creciendo a un ritmo de equilibrio, tenga un desempleo que ha estado cerca del 9%. No es que tengamos un desempleo alto porque la construcción se demora en recuperar.
Comparto la preocupación por el mercado laboral e, incluso, me atrevería a decir que el empleo puede ser el principal desafío macro que tenemos hoy.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Macroeconomía