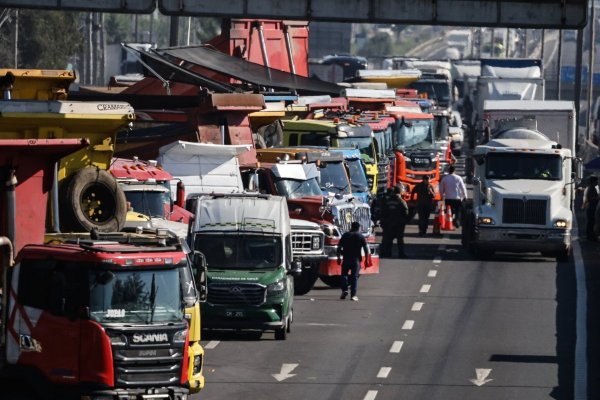
Al menos un 25% de reajuste en el pago por pasajero transportado es lo que necesitaría el segundo operador del Transantiago, Subus, para tener un respiro financiero. Y es que la compañía, cuyo 66% está en manos de la colombiana Fanalca, ha llegado a un punto en que sus flujos de caja no le permiten hacer frente a los cerca de US$ 180 millones que se eleva su deuda.
Ante esto, el viernes la firma se acogió a una reorganización financiera a través de la Ley de Insolvencia y Reemprendimiento, que busca mejorar las condiciones de pago de sus deudas, mientras espera los resultados de la negociación que lleva con la autoridad.
“Dado que el proceso de revisión excepcional ha tomado mucho más tiempo que el estimado y que la situación de la caja se ha deteriorado, la administración de Subus Chile aprobó recientemente iniciar el proceso legal de reorganización judicial con el objeto de reestructurar los pasivos y/o activos de la compañía”, informó ayer la firma.
Negociaciones
La compañía inició el año pasado las negociaciones con el gobierno en busca de un reajuste en el pago de la tarifa, cuyo valor alcanza unos $ 680 por pasajero transportado, uno de los montos más alto del sistema. Según establecen los contratos del Transantiago, los operadores pueden solicitar, cada dos años, la revisión de este valor en forma programada y cuando consideran que las condiciones del sistema han cambiado, pedir una revisión excepcional.
De este modo, Subus inició dos procesos, uno de los cuales se cerró la semana pasada y arrojó la inyección de unos
$ 9 mil millones anuales. Esto debido a un reajuste del pasajero transportado, que representa en 70% del valor pagado a la firma en compensación por una caída en el Indice de Pasajero por kilómetros (IPK).
Pese a este respiro, la compañía está aún a la espera del segundo proceso de revisión y el cual se ha extendido durante nueve meses. Se trata de un proceso excepcional que solicitó en septiembre de 2014 y que fue rechazado en dos instancias.
Pero en septiembre de 2015, el Directorio de Transporte Público Metropolitano (DTPM) accedió a la revisión basado en algunos cambios tributarios y de operación que podrían afectar su equilibrio financiero, tales como cambios en la tasa de imposición tributaria como efecto de la derogación de trabajo pesado en alguna categoría de empleado o la entrada de operación del Metro Tren, que podría afectar la demanda en la zona de San Bernardo.
Según trascendió la compañía necesitaría una inyección de unos $ 100.000 millones a 2020, periodo en que termina la concesión. Esto se lograría si se accede al reajuste de al menos 25% del pago por pasajero, superando los $ 800.
Si bien el DTPM reconoce que existen algunos factores exógenos que pudieran afectar el equilibrio financiero, éste no llegaría a los niveles que estima la empresa.
“Hay cosas en la que no estamos de acuerdo, hay demandas históricas que creemos que se finiquitaron con la renegociación de contratos de 2012 y que derivó en una indemnización a las compañías. En nuestra opinión no existe una responsabilidad del Estado que implique una compensación”, aseguró Guillermo Muñoz, director Metropolitano de Transporte.
Para Louis de Grange, experto en transportes, los argumentos de evasión o falta de infraestructura vial comprometida no son razones suficientes para lograr un aumento de tarifa en este sentido.
“El tema de la evasión o falta de infraestructura no son argumentos suficientes porque los costos operaciones no han aumentado por estas razones, estos son argumentos que típicamente utilizan para argumentar al fracaso del Transantiago”, explicó el académico el Instituto de Políticas Públicas de la Universidad Diego Portales.
la terna de veedores para reestructuración
Según establece la nueva ley de Insolvencias, serán los tres principales acreedores de la compañía en evaluación, quienes deberán definir al veedor que liderará la reestructuración de las condiciones de pago entre los acreedores y la empresa deudora. En el caso de Subus son los bancos HSBC y Bancolombia Puerto Rico, quienes deberán entregar sus propuestas hasta hoy a las doce de la noche. Si los acreedores no se pronuncian, será la superintendencia quien deberá elegir al síndico con un sorteo de la terna propuesta por la compañía.
Subus propuso al tribunal civil una terna que incluye a Enrique Ortiz D'amico, Patricio Jamarme Banduc y Francisco Cuadrado Sepúlveda, de los cuales podría salir quien deberá liderar la reestructuración de pasivos de la compañía.
En este proceso la firma colombiana es representada por el estudio de abogados Nelson Contador y compañía, bufete que lideró emblemáticos casos como La Polar y Caja de Compensación La Araucana.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 quiebras