Elevar el floating de la acción del Banco de Chile es el principal objetivo del proceso anunciado por LQ Inversiones Financieras (LQIF), filial de la matriz del grupo Luksic, Quiñenco, y en la cual también participa Citigroup.
Este contempla la venta o enajenación de hasta 6.900 millones de acciones de la entidad bancaria, que en caso de concretarse, implicaría ingresos a LQIF que estarían en torno a los US$ 1.000 millones, dinero que se repartiría en las proporciones que dictamina el pacto de accionistas: 50% para Luksic -permitiendo aumentar la liquidez de Quiñenco- y 50% para Citigroup.
Además, esta enajenación provocará que LQIF disminuya su participación en el Banco de Chile desde un 58,4% del derecho a voto a 51%, cambio que no altera la situación de control en esa institución financiera.
Así, la enajenación de ese paquete accionario se realizará mediante una colocación secundaria en el mercado local e internacional.
“Esta operación deberá ser aprobada en definitiva, incluyendo el precio por acción, según lo determine el director de LQIF en una sesión posterior” dijo Quiñenco en un hecho esencial enviado a la SVS.
Aumentar la liquidez
Si la venta de los 6.900 millones de acciones se concreta y se va a floating, este ítem se aumentaría en torno a 7%, incrementando la liquidez de la acción.
El escenario actual que enfrentan las acciones del Banco de Chile es que diariamente no transa en bolsa más del 10% de su propiedad, algo que no concordaría ni con el desempeño de la acción del banco ni con las dimensiones de la entidad, explican fuentes cercanas a la operación.
Esta falta de profundidad en la acción es producto de que parte importante de los papeles de la entidad están inmovilizados. Las situaciones son claras: una porción de las acciones están prendadas, otras corresponden al pacto de accionistas controlador y existe otra fracción que está empaquetada y que no se mueve en el mercado, como por ejemplo, el porcentaje que está en manos de la familia Ergas, que bordea el 6%.
Esta situación provoca que la acción del banco sea poco atractiva para los inversionistas institucionales, ya que estos prefieren papeles que tienen una mayor profundidad en el mercado.
Por esto, para las AFP no sería atractivo entrar, ya que no ven condiciones favorables a la hora de salir.
Por esto priorizan papeles que sean más líquidos, que tengan mayor profundidad.
Esto hacía necesario aumentarle la liquidez a la acción, desafío que sería una obsesión del grupo controlador desde bastante tiempo, explica una fuente y puntualiza que por esto no concurren a la totalidad de los aumentos de capital.
“Al grupo le gusta tener empresas abiertas y sometidas al escrutinio del mercado”, explican.
Además, en el hecho esencial el documento enviado a la Superintendencia de Valores y Seguros (SVS) se informa que el directorio de Banco de Chile accedió a la solicitud de LQIF, estableciendo al efecto las condiciones bajo las cuales participará en el o los registros necesarios ante los organismos reguladores del exterior, la suscripción de los contratos y documentos requeridos por la ley y la práctica del mercado de valores de EEUU y demás mercados internacionales, así como en la realización de las demás gestiones y actuaciones que sean conducentes a la materialización de la referida transacción en el mercado local e internacional y que estén relacionadas con la situación comercial y financiera de esta situación.
Modificación del
pacto de accionistas
Además, como consecuencia de la disminución de la participación de LQIF en el Banco de Chile y para hacer posible esta operación, Quiñenco procedió a ajustar el pacto de accionistas suscrito con Citigroup en LQIF. Según consta en la página web de Quiñenco, el pacto de accionistas suscrito con Citigroup es en partes iguales.
Esto no ha sido así durante todo su proceso. En 2007, Citigroup se incorporó inicialmente a la sociedad LQ Inversiones Financieras con un 32,96% de la propiedad.
Tres años más tarde, en 2010 acordó pagar unos US$ 513 millones para elevar a más del 40% su participación en la sociedad controladora.
Desempeño
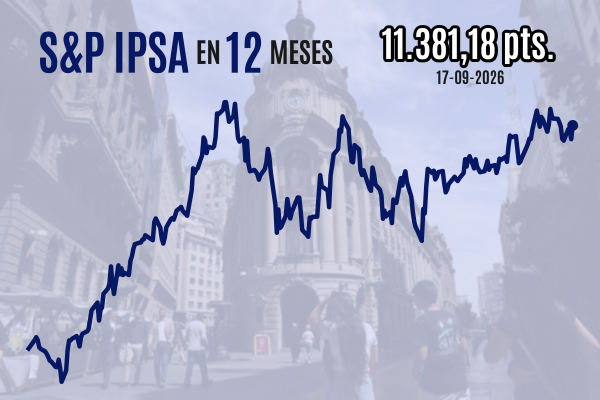
Horas antes del anuncio del acuerdo, el papel de Banco de Chile cerró con una caída de más de 1% en la bolsa local a $ 74,380. En lo que va del año, el papel cede 2,5%, mientras que en 2013 rentó más de 5%.
En EEUU, por su parte, el ADR del banco ligado al grupo Luksic cerró con un leve retroceso de 0,89% a US$ 83,65, con lo que el papel cede casi 5% en lo que va del actual ejercicio.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Banca