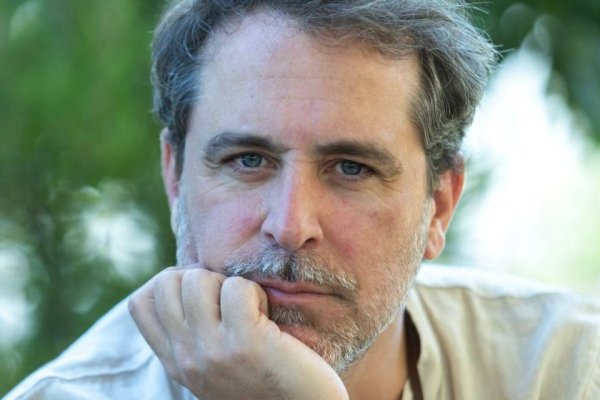
Un completa revisión del estado de la economía mundial, donde no quedó excluida la crisis griega, la situación europea y los riesgos que enfrentan las economías emergentes en un contexto de una liquidez internacional nunca antes vista, realizó el ex ministro de Hacienda, Andrés Velasco, en el marco de un seminario organizado por la corredora de bolsa Tanner.
“Hoy tenemos un mercado emergente muy boyante, porque nos está entrando mucha plata. Pero el lado oculto es que hemos visto una apreciación cambiaria real brutal en los países emergentes”, explicó Velasco.
Análisis de riesgos
El ex jefe de las finanzas públicas advirtió que hay que hacerse varias preguntas. Primero, cuán sostenible es la expansión de China; segundo, qué hacer frente al fuerte crecimiento del crédito, que está obligando a los bancos centrales a aplicar políticas más contractivas; y tercero, si existe capacidad para hacer frente al fuerte incremento en el ingreso de capitales a las economías emergentes, particularmente hacia la zona sudamericana más conocida como “cluster Brasil”, que incluye a Chile. “Temo que en algunos mercados emergentes se haya empezado a gestar algo que podría llegar a parecerse a una burbuja y ante eso hay que estar muy alerta”, señaló el también académico de Harvard. Con todo, agregó que los gobiernos tienen las herramientas para enfrentar este problema.
Respecto de la situación europea, el economista advirtió que sus líderes debiesen estar preparados para reaccionar ante un posible default de Grecia, Irlanda o Portugal. Y para ello, debiesen cambiar rápidamente su estrategia desde lo que calificó como un “default ordenado, versus uno desordenado”. “Un default ordenado quiere decir que los flujos de capital público (del BCE) que hoy están yendo a financiar, por ejemplo, al fisco griego, debiesen ser redireccionados para darles un colchón a los que van a recibir el golpe de un default”, explicó.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste

















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir