Banca & FinTech
Tendencias y desafíos del ecosistema fintech
Por: Rodrigo Sprohnle, director de EFA Empresas de Servicios Financieros A.G.
Publicado: Viernes 1 de diciembre de 2023 a las 17:46 hrs.

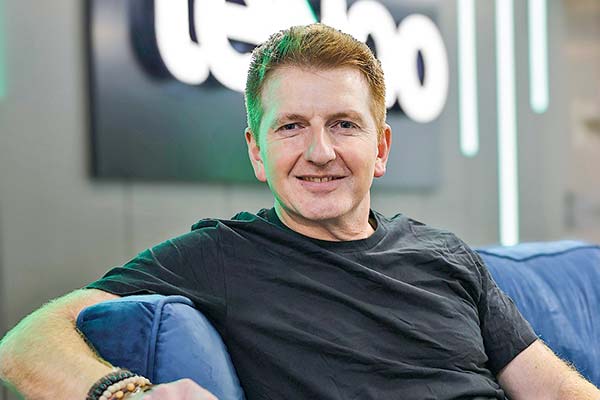
El director de EFA Empresas de Servicios Financieros A.G., Rodrigo Sprohnle.
En la dinámica intersección entre tecnología y finanzas, la industria fintech ha emergido como la nueva forma de hacer negocios, que instala nuevos desafíos para el mundo financiero. En el último año, hemos sido testigos de tendencias revolucionarias que están dando forma al futuro de cómo gestionamos, invertimos y accedemos a nuestros recursos financieros. Sin embargo, como en todo cambio transformador, también nos enfrentamos a desafíos cruciales que exigen nuestra atención y comprensión sobre el rol que jugamos las empresas en este nuevo contexto.
Dentro de las tendencias que se vislumbran está la descentralización y el blockchain con la promesa de transacciones cada vez más eficientes y seguras, en donde la descentralización está al centro de la revolución financiera que experimentamos hoy. Asimismo, las finanzas 360°, en donde las fintech están evolucionando más allá de sus roles iniciales por lo que hoy es común pensar en empresas que ofrecen desde pagos móviles hasta préstamos entre pares y gestión de inversiones automatizada, ágiles y centradas en el usuario. Otro punto de atención es el que ofrece la inteligencia artificial y la analítica predictiva, las que están llevando la personalización de los servicios financieros a nuevas alturas y dimensiones, desde asistentes virtuales hasta recomendaciones de inversión personalizadas.
Aparejados a estas tendencias ultra innovadoras, hay varios desafíos que requieren de la atención de quienes trabajamos en esta industria: la ciberseguridad y la regulación.
En esta era digital y, como ya hemos comentado, las finanzas colaborativas que es el nuevo modelo de negocio, donde las instituciones financieras bancarias y fintech se integran, deben considerar para su prolongado éxito y como foco determinante la protección final de los datos de sus clientes, ante constantes amenazas cibernéticas. Asimismo, contar con una capacidad de poder ir adaptando un marco regulador creciente y más exigente, capaz de fomentar la innovación y garantizar la protección del consumidor.
Un último y gran desafío que nos plantea la era digital dice relación con las personas. Si bien la tecnología ha redefinido la forma en que interactuamos con los servicios financieros, la inclusión financiera debe ser realidad bajo el concepto de finanzas colaborativas. Este rol social sigue teniendo una importancia estratégica fundamental. Por lo tanto, no dejemos de lado el puente emocional esencial que permitirá transformar y hacer viable estos nuevos modelos de negocios. Las fintech que logren tener modelos que evolucionen en torno a la ciberseguridad, regulación e inclusión financiera tendrán un valor irremplazable al establecer la confianza del ecosistema.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 FinTech