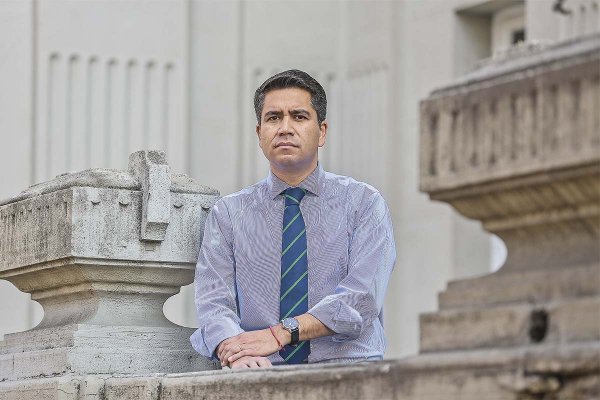
La semana pasada el Banco Central tomó medidas por el exceso de facilidades para que los bancos se presten dinero, anunciando depósitos de liquidez para extraer recursos del mercado y contener una posible reactivación de la economía que atentaría contra sus objetivos inflacionarios, así como mantener la TPM alineada con la tasa interbancaria. Cristóbal Doberti, de BICE Inversiones, y Alejandro Alarcón, ex gerente general de la Asociación de Bancos, analizan las medidas del instituto emisor.
Cristóbal Doberti, economista jefe de Bice Inversiones:
"Si no hiciera nada simularía una política más expansiva"
 - ¿Por qué el Central está retirando tanta liquidez del mercado?
- Hay mucha liquidez en el mercado, responde básicamente a eso. En diciembre se había visto bastante liquidez en el mercado de money market y depósitos de corto plazo. Lo que hace el Central es retirar recursos en un mes, como enero, que tiende a ser más líquido que diciembre para que la tasa interbancaria no se dispare de la TPM.
- Pero lo hizo por tercer día consecutivo y a un plazo más largo (tres días) que los anteriores. ¿Cómo se interpreta eso?
- Eso demuestra que hay bastante liquidez en el mercado.
- ¿Es un tema de preocupación?
-No. De hecho, de haber excesiva liquidez en el mercado lo que puede hacer el Banco Central es intensificar estas medidas y rápidamente moderar la liquidez en el mercado.
- ¿Qué riesgos conlleva un exceso de liquidez en el mercado?
- Si hay más liquidez en los próximos días, el Banco Central seguirá implementando este tipo de medidas. Ahora, básicamente si el Central no hiciera nada, simularía una política monetaria más expansiva. Y con la intención de mantener la TPM acorde a su manejo de política monetaria está haciendo estas medidas.
- O sea, ¿se incentivaría aún más la actividad económica?
-Sí, pero en el largo plazo. Si no hiciera nada, se descuadraría la tasa interbancaria del manejo de política monetaria y habría problemas adicionales: menores costos de endeudamiento de la banca que se podría traspasar a una economía real más dinámica.
- ¿Se le pasó la mano al Central con el programa repo para inyectar liquidez en noviembre? Hay muchas facilidades de préstamos interbancarios producto de esa medida.
- Si fue excesivo o no, no es tan problemático porque en enero puede retirar liquidez y no genera problemas adicionales.
Alejandro Alarcón, ex gerente general de la Abif:
"Central debe estar muy atento a excesos de liquidez"
 - ¿Cómo interpreta los drenajes de liquidez del Banco Central?
- Esta es parte de una reacción anterior que tuvo el Banco Central al inyectar recursos al mercado mediante un programa repo cuando la tasa interbancaria subió sobre la TPM, contrario de lo que ocurrió ahora.
- ¿Cuáles son las implicancias prácticas de que quite liquidez al mercado?
- El Central tiene un monitoreo muy cercano de la liquidez del sistema y así como en otras oportunidades ha aportado liquidez de corto plazo, ahora considera que se ha restablecido una tasa de interés de tendencia y no son necesarias inyecciones adicionales. Por lo tanto, no hay ninguna apretura de liquidez, lo que es una buena noticia.
- Pero mayor liquidez en la banca reactivaría innecesariamente la economía y generaría presiones inflacionarias...
- Los excesos de liquidez en estos momentos deben ser monitoreados de una forma muy cercana porque la economía se está expandiendo a tasas bastante más allá de lo que resulta sostenible en el mediano plazo.
- ¿Es un tema de preocupación para el mercado?
- El Banco Central tiene que estar muy atento a los excesos de liquidez en determinados momentos.
- ¿Se le pasó la mano al Central con el programa repo para inyectar liquidez al mercado?
- No lo considero así. Creo que fue una medida oportuna porque, efectivamente, había alguna apretura de liquidez a inicios de noviembre. Y lo que hizo fue suavizar esa apretura de liquidez. Además, tuvo demanda de las instituciones financieras, lo que demostró que era necesario.
- ¿Cómo interpreta que los depósitos fueran cortos en un principio y ahora a tres días?
- El Central va tanteando las necesidades día a día y ve cuán pronunciado es el exceso de liquidez.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 divisas