El Congreso volverá a ser el centro de atención pública esta semana, cuando se vuelva a discutir sobre el segundo retiro de los fondos previsionales. A diferencia del debate anterior, en esta ocasión hay dos mociones parlamentarias que además plantean que los pensionados que contrataron una renta vitalicia también puedan retirar parte de sus ahorros, tal como se hizo con las AFP.
Una de las mociones establece la posibilidad de retirar hasta el 10% de los fondos acumulados en la compañía de seguros, mientras que la otra idea propone solicitar un pago anticipado a la aseguradora, con un mínimo de UF 35 (cerca de $ 1 millón) y un máximo de UF 150 ($ 4,3 millones).
Estas mociones parlamentarias preocupan a la Comisión para el Mercado Financiero (CMF), y el Intendente de Seguros, Daniel García, advierte sobre los riesgos que conllevan estas iniciativas para los jubilados con rentas vitalicias y para las aseguradoras.
“Hay que distinguir la diferencia que tiene el producto rentas vitalicias que venden las compañías de seguro de vida respecto de los fondos de pensiones que tienen las personas en sus AFP. En concreto, la renta vitalicia que ofrecen las compañías de seguro es un contrato que firman los pensionados donde se entregan los fondos a la compañía y ésta se obliga a pagarle a el o ella y a sus beneficiarios un monto definido en UF que no varía durante todo el tiempo de vida de la persona”, explica García.
- ¿Qué impactos ve en las mociones?
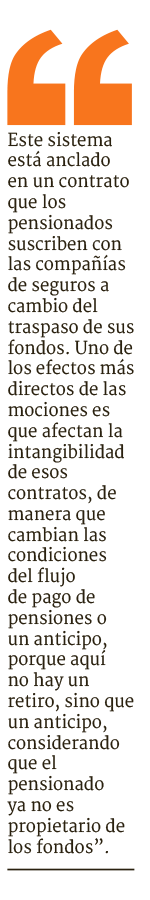
- Este sistema está anclado en un contrato que los pensionados suscriben con las compañías de seguros a cambio del traspaso de sus fondos. Uno de los efectos más directos de las mociones es que afectan la intangibilidad de esos contratos, de manera que cambian las condiciones del flujo de pago de pensiones o un anticipo, porque aquí no hay un retiro, sino que un anticipo, considerando que el pensionado ya no es propietario de los fondos.
- ¿Qué significa eso?
- Básicamente, significa que las reglas del juego establecidas para que un contrato tenga el sentido de cubrir una obligación con una pensión fija hasta que la persona fallezca y a sus beneficiarios, asumiendo la aseguradora el riesgo de longevidad y de inversión, se estaría alterando. Se alterarían las condiciones de cómo fue estructurado originalmente.
- ¿Cuál sería el impacto desde el punto de vista financiero?
- Las aseguradoras tienen una estructura de inversión distinta a la de las AFP, porque las obligaciones que tienen que cubrir las compañías de seguros que venden rentas vitalicias, que son 640 mil pensiones que se pagan todos los meses bajo esa modalidad, está dada por buscar instrumentos que les permitan calzar con estos pasivos de largo plazo.
Entonces, una obligación de este tipo supondría un desafío desde el punto de vista de liquidez importante, porque tendrían que liquidar activos para poder hacer estos flujos y así poder dar cuenta de los retiros que puedan hacerse en la medida que se apruebe en proyecto. Más importante es el efecto que tendría para la solvencia de las aseguradoras en la medida que el “retiro” no esté asociado a un ajuste en los montos de pensión.
- ¿Cuánto estiman que se podría retirar desde las compañías de seguros?
- Si las personas exhibieran un comportamiento parecido al que tuvieron los pensionados de retiro programado que retiraron el 10%, se estima un monto cercano a US$ 1.700 millones. En la medida que todos los pensionados de rentas vitalicias fueran a retirar lo máximo posible que establecen las mociones, el monto serían en torno a US$ 2.800 millones. Este monto corresponde al 66,7% del patrimonio neto de las compañías de seguros de vida que mantienen obligaciones por rentas vitalicias a junio de 2020.
Efecto en solvencia
- ¿Está en riesgo el pago de las rentas vitalicias con estas mociones?
- Las compañías de seguro normativa y legalmente tienen que constituir una reserva técnica. La CMF siempre les va a exigir esas reservas, y aplica la supervisión intensa en esta materia precisamente para que la persona que suscriba una pensión tenga un grado de seguridad y confianza de que ese compromiso se va honrar adecuadamente.
Ese es un elemento central para abordar la complejidad que se genera en iniciativas de este tipo que cambia esa figura.
- ¿Descarta un riesgo de que no se puedan pagar las pensiones por estas mociones parlamentarias?
- Las mociones tienen distintos alcances y efectos. Por ejemplo, en una de ellas el eventual retiro no tiene ningún correlato posterior en un descuento en los montos de pensiones de las personas en el tiempo y, por tanto, tendría que ser asumido con el patrimonio de la compañía. Efectivamente, eso es complejo porque los montos son muy significativos como señalé, situación que de materializarse, sí tendrían un efecto en la solvencia.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 AFP