Después de que Banco de Chile pagara la deuda subordinada que tenía con el Banco Central, queda sólo finiquitar la liquidación de la Sociedad Matriz del Banco de Chile (SM-Chile).
Si bien no hay claridad sobre cuál será la fecha específica en la que se llevará a cabo la distribución de acciones del banco, ejecutivos de la firma ya habían mencionado que se llevaría a cabo entre mayo y junio, lo que los ubica ya en la recta final del proceso.
En ese momento la sociedad de inversiones repartirá entre sus accionistas las más de 40 mil millones de acciones que tiene del banco controlado por el Grupo Luksic y Citibank. Los tenedores de títulos series A, B y D tendrán recibirán alrededor de 3,383 papeles por cada uno de la sociedad matriz, mientras que los dueños de los títulos serie E recibirán una acción por cada papel de SM-Chile.
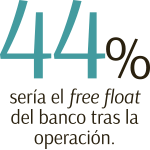
Esta medida aumentará el porcentaje de acciones de libre flotación –o free float– de la firma, que corresponden a los papeles de la compañía que no están en manos de los accionistas controladores. Al cierre de 2018, el free float del banco estaba en 28%; después del canje de los papeles, según estimaciones de la firma, la cifra rondaría el 44%.
Cambios en el IPSA
Una vez que se liquide SM-Chile y los accionistas de ésta obtengan sus papeles de Banco de Chile, la cara del índice referente de la bolsa nacional cambiará.
La metodología del S&P/CLX IPSA, que agrupa las 30 mayores compañías del país, le da prioridad a la capitalización bursátil ajustada por el free float, por lo que se estima que el aumento de la libre flotación del banco aumentará su ponderación dentro del índice.
Estimaciones del mercado apuntan a que la firma quedaría con un peso en torno al 10% dentro del indicador, lo que podría traer flujos hacia el papel.
Esta probabilidad se amplía si es que el cambio de free float lleva a la acción a aumentar su ponderación en índices internacionales, como los creados por el MSCI.
Dado que estos instrumentos se utilizan como vehículos por parte de inversionistas internacionales en busca de exposición a mercados específicos, un mayor peso podría impulsar al papel.
Además, la disolución de SM-Chile dejaría un espacio vacío en la nómina del IPSA. Si bien se ve poco probable que una acción entre al indicador antes del rebalanceo de septiembre, desde el mercado dicen que un buen candidato sería la última acción que salió del indicador: Enel Generación Chile.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Banco de Chile