Esta mañana, el presidente del Banco Central, José de Gregorio, reiteró que el principal riesgo en materia inflacionaria se relaciona con el tamaño, persistencia y propagación del shock del precio de las materias primas, especialmente del petróleo.
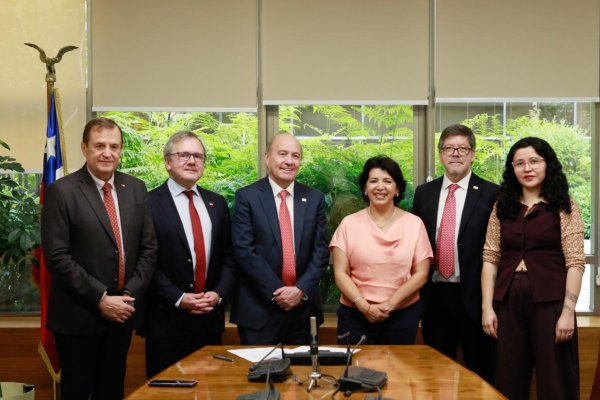
Reunido en un desayuno con la directiva de la Asociación de Industrias Metalúrgicas y Metalmecánicas (Asimet), de Gregorio aseguró que se espera que las brechas se mantengan cerradas a lo largo del horizonte de proyección.
"El consumo sigue mostrando un fuerte dinamismo y no puede descartarse que la actividad y la demanda evolucionen por sobre lo anticipado, llevando a exceder los niveles normales de uso de la capacidad productiva de la economía y, por tanto, a presiones inflacionarias superiores a las contempladas", explicó el presidente del Central en su presentación.
En lo externo, advirtió el instituto emisor, siguen presentes las tensiones financieras en algunas economías europeas y la situación de los desbalances globales está lejos de resolverse.
Pese a ello, de Gregorio comentó que el Consejo está actuando preventivamente para evitar la incubación de presiones inflacionarias que puedan ampliar la persistencia y propagación de los actuales shocks hacia otros precios.
"De esta forma, asegurará el logro de la meta inflacionaria y evitará consecuencias negativas sobre el bienestar de la población", explicó el líder del Central, añadiendo que seguirán usando sus políticas con flexibilidad para que la inflación proyectada se ubique en 3% en el horizonte de política.
Tipo de cambio
Respecto al programa de compra de divisas anunciado en enero pasado por el órgano rector, de Gregorio afirmó que el objetivo de éste es "aliviar las tensiones cambiarias y llevar las reservas internacionales de Chile a un nivel similar al de otras economías emergentes".
Asímismo, explicó que las grandes tendencias que han determinado la apreciación de monedas de la mayor parte de las economías emergentes siguen presentes.
"Nuestras estimaciones son de que el tipo de cambio estaría, sin la intervención, estaría presumiblemente 3% y 5% más fuerte el peso chileno", dijo en su presentación en el desatuyuno de Asimet.
Y agregó que "al hacer los supuestos de tipo de cambio, en este caso en el largo plazo se va a mantener en niveles similares a los de hoy. En el largo plazo nosotros decimos que si el tipo de cambio está en niveles que son razonables con los fundamentales de la economía decimos que se va a quedar en ese nivel. Lo que hemos observado en el último tiempo que está en niveles razonables pero en la parte baja".


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste